افزایش قیمت جهانی نفت در نگاه نخست باید برای ایران، بهعنوان یکی از کشورهای وابسته به درآمدهای نفتی، خبر خوبی باشد. اما بالا رفتن قیمت تنها زمانی به افزایش درآمد منجر میشود که کشور بتواند نفت تولید کند، آن را به خریدار برساند، پول معامله را دریافت کند و به منابع ارزی حاصل از آن دسترسی داشته باشد. اگر هر یک از این مراحل مختل شود، افزایش قیمت جهانی ممکن است صرفاً ارزش نظری نفت را بالا ببرد، بیآنکه درآمد قابل استفادهای برای کشور ایجاد کند.
بررسی شش ماه اخیر نشان میدهد ایران در ماههای نخست همچنان نفت و فرآوردههای نفتی صادر کرده و بخشی از درآمد محمولههای قبلی را نیز دریافت کرده است؛ اما پس از بازگشت محاصره دریایی آمریکا در ۱۴ ژوئیه، صادرات تازه نفت خام بهشدت محدود شد. دادههای ردیابی کشتیها از توقف بارگیری نفت خام در اواخر اوت و پایان یافتن ذخایر شناور خارج از محدوده محاصره در اکتبر حکایت دارند.
برای ارزیابی وضعیت واقعی باید میان سه موضوع تفاوت گذاشت: نفتی که از پایانههای ایران بارگیری میشود، محمولهای که از محدوده محاصره عبور کرده و به خریدار میرسد، و پولی که پس از تحویل وصول میشود. این مراحل ممکن است هفتهها یا ماهها با یکدیگر فاصله داشته باشند؛ بنابراین دریافت درآمد در یک ماه، لزوماً به معنای صادرات تازه در همان ماه نیست.
۰۱صادرات ایران در شش ماه اخیر؛ از تداوم جریان تا توقف نفت خام
آمارهای شرکتهای ردیابی نفتکش و مؤسسه «متحد علیه ایران هستهای» نشان میدهد روند صادرات ایران در این دوره یکنواخت نبوده است.
در آوریل، شرکت ورتکسا صادرات نفت خام و میعانات ایران را حدود یک میلیون و ۳۴۰ هزار بشکه در روز برآورد کرد. مؤسسه متحد علیه ایران هستهای نیز خروج فیزیکی ۲۹٫۵ میلیون بشکه از مجموع محمولههای نفتی و محصولات مرتبط را ثبت کرد و ارزش آن را حدود ۳٫۴۲ میلیارد دلار دانست.
در مه، صادرات بهشدت سقوط کرد. ورتکسا و کپلر صادرات نفت خام و میعانات را بهترتیب حدود ۲۰۹ هزار و ۲۶۰ هزار بشکه در روز برآورد کردند. مؤسسه متحد علیه ایران هستهای نیز فقط ۲٫۰۱ میلیون بشکه خروج از خط محاصره ثبت کرد؛ محمولههایی که عمدتاً نفتا و گاز نفتی مایع بودند. طبق گزارش این مؤسسه، هیچ محموله نفت خامی در آن ماه موفق به عبور از خط محاصره نشد.
در ژوئن، با توقف موقت محاصره، خروج محمولهها جهش کرد. این مؤسسه ۵۲٫۷ میلیون بشکه محموله نفتی و محصولات مرتبط را ثبت کرد؛ اما بخشی از این حجم، نفتی بود که پیشتر بارگیری شده و در دوره محدودیت منتظر خروج مانده بود. بنابراین، تمام این مقدار را نمیتوان تولید و بارگیری تازه همان ماه دانست.
در ژوئیه نیز ۲۹٫۹۹ میلیون بشکه خروج فیزیکی ثبت شد؛ اما بخش مهمی از آن پیش از بازگشت محاصره در ۱۴ ژوئیه انجام شده بود. پس از آن، صادرات نفت خام عملاً متوقف شد. در اوت، تنها سه نفتکش کوچک حامل مجموعاً ۱٫۵۴ میلیون بشکه گاز نفتی مایع از خط محاصره عبور کردند و در سپتامبر نیز سه نفتکش حامل ۱٫۵۲ میلیون بشکه گاز نفتی مایع و متانول ثبت شد. در سپتامبر هیچ بارگیری نفت خامی در پایانههای صادراتی ایران مشاهده نشد.
بر اساس گزارش کپلر در ۲۲ اکتبر، آخرین بارگیری نفت خام و میعانات ایران در ۲۵ اوت انجام شده بود. این شرکت همچنین اعلام کرد ذخایر شناور نفت خام ایران در خارج از محدوده محاصره در میانه اکتبر به صفر رسیده و حدود ۴۳ میلیون بشکه در محدوده محاصره گرفتار مانده است. مؤسسه متحد علیه ایران هستهای نیز در ۲۸ اکتبر از حضور دستکم ۵۳ نفتکش حامل محمولههای مرتبط با ایران در امتداد ساحل کشور خبر داد؛ در همان روز بارگیری نفت خام در خارک مشاهده نشد.
جمع ارقام خروج فیزیکی این مؤسسه از آوریل تا سپتامبر حدود ۱۱۷ میلیون بشکه است؛ اما این رقم صادرات نفت خام نیست و گاز نفتی مایع، نفتا، متانول و دیگر محصولات را نیز در بر میگیرد. از دادههای عمومی نمیتوان رقم دقیق و یکپارچهای برای کل صادرات نفت خام ایران در این شش ماه استخراج کرد.
گزارشهای ماهانه مؤسسه متحد علیه ایران هستهای: آوریل، مه، ژوئن، ژوئیه، اوت و سپتامبر؛ تحلیل کپلر، ۲۲ اکتبر
۰۲چین؛ خریدار اصلی و وابسته به ذخایر شناور
چین مهمترین خریدار نفت ایران است. وزارت خزانهداری آمریکا در آوریل برآورد کرد حدود ۹۰ درصد صادرات نفت ایران به چین میرود و پالایشگاههای مستقل این کشور، بهویژه در استان شاندونگ، بخش عمده خریدها را انجام میدهند.
با این حال، واردات نفت ایران به چین در ماههای پس از بازگشت محاصره، به معنای ادامه صادرات تازه از ایران نبود. بخشی از نفتی که چین در ژوئن، ژوئیه، اوت و سپتامبر دریافت کرد، پیشتر از ایران خارج و در نفتکشها یا پایانههای شناور اطراف مالزی و سنگاپور ذخیره شده بود. این محمولهها از طریق انتقال کشتیبهکشتی به مسیر چین ادامه میدادند. کپلر میگوید آخرین محمولههای این ذخایر در اوایل اکتبر در چین تخلیه شدند.
از خریداران چینی، پالایشگاه «هنگلی پتروشیمی دالیان» در اسناد وزارت خزانهداری آمریکا بهعنوان یکی از مشتریان بزرگ نفت ایران معرفی شده است. این وزارتخانه مدعی شد سه نفتکش تحریمشده در مجموع بیش از پنج میلیون بشکه نفت ایران را از سال ۲۰۲۳ به این پالایشگاه رساندهاند؛ اما شرکت مادر هنگلی این ادعا را رد کرده است. چهار پالایشگاه مستقل دیگر چین نیز در پروندههای تحریمی مرتبط با نفت ایران نام برده شدهاند: جینچنگ، شینهای، لوچینگ و شِنگشینگ.
با وجود این اطلاعات، آمار عمومی و حسابرسیشدهای از حجم خرید ماهانه هر پالایشگاه در سال ۲۰۲۶ وجود ندارد. همچنین باید میان خریدار نهایی، واسطه تجاری و شرکت حملونقل تفاوت گذاشت؛ حضور نام یک شرکت در شبکه انتقال نفت، بهتنهایی اثبات نمیکند که آن شرکت خریدار نهایی بوده است.
محدودیت عرضه ایران به خریداران نیز فرصت داده است به سراغ رقبا بروند. رویترز در ژوئیه گزارش داد پالایشگاههای مستقل شاندونگ در هفتههای پیش از آن حدود ۱۶ تا ۲۰٫۵ میلیون بشکه نفت از قطر، عراق و امارات خریداری کردهاند. این تغییر نشان میدهد تداوم اختلال در تحویل نفت ایران میتواند سهم بازار کشور را به رقبای منطقهای منتقل کند.
منبع: گزارش وزارت خزانهداری آمریکا درباره هنگلی؛ گزارش رویترز درباره خرید نفت جایگزین از قطر، عراق و امارات؛ گزارش کپلر درباره پایان ذخایر شناور
۰۳درآمد نفتی اعلامشده؛ فروش، وصول و دسترسی به ارز
خبرگزاری فارس در ۲۹ شهریور ۱۴۰۵ اعلام کرد درآمد نفتی ایران در شش ماه نخست سال از ۱۶ میلیارد دلار فراتر رفته است. این خبرگزاری پیشتر از انتقال ۷٫۵ میلیارد دلار درآمد نفتی به بانک مرکزی در چهار ماه نخست سال خبر داده و فروش نفت در شهریور را بیش از سه میلیارد دلار اعلام کرده بود. خبرگزاری مهر نیز رقم بیش از سه میلیارد دلار را برای فروش نفت شهریور گزارش کرد.
این ارقام را نمیتوان صرفاً به دلیل توقف صادرات تازه نفت خام رد کرد. خریداران چینی معمولاً یک تا دو ماه پس از تخلیه محموله پول را پرداخت میکنند. بنابراین، درآمد وصولشده در شهریور یا مهر میتواند مربوط به محمولههایی باشد که پیشتر از ایران خارج و در چین تحویل شدهاند.
با این حال، گزارشهای داخلی جزئیات لازم برای راستیآزمایی مستقل را منتشر نکردهاند: حجم و نوع نفت فروختهشده، قیمت نهایی پس از تخفیف، نام خریداران، هزینه حمل و بیمه و میزان ارز واقعاً قابل استفاده مشخص نیست. از سوی دیگر، دریافت وجه معامله با دسترسی آزاد به ارز یکسان نیست. بخشی از تسویه نفت ایران با چین از مسیر اعتبار خرید کالا و سازوکارهای غیرمستقیم انجام میشود؛ بنابراین، رقم فروش یا حتی انتقال ارز به بانک مرکزی لزوماً نشاندهنده دسترسی دولت به دلار یا ارز آزاد نیست.
این تمایز در اظهارات مقامهای ایرانی نیز دیده میشود. رئیس وقت بانک مرکزی در مرداد از توقف صادرات جاری نفت سخن گفت، در حالی که وزیر نفت در همان مقطع اعلام کرد تحویل محمولههایی که پیشتر در دریا قرار گرفته بودند ادامه دارد. این دو گفته میتوانند همزمان درست باشند: صادرات تازه متوقف شده باشد، اما محمولههای قبلی همچنان به مشتری برسند و پولشان وصول شود.
گزارش فارس درباره درآمد بیش از ۱۶ میلیارد دلاری؛ گزارش فارس درباره فروش بیش از سه میلیارد دلار در شهریور؛ گزارش مهر؛ تحلیل کپلر درباره تأخیر پرداخت خریداران
۰۴قیمت جهانی، تخفیفها و هزینه بیمه و حمل
میانگین قیمت شاخص نفت سنگین ایران در سپتامبر به حدود ۱۰۵ دلار و ۸۴ سنت برای هر بشکه رسید؛ در حالی که میانگین اوت حدود ۸۱ دلار و ۲۵ سنت بود. اما این شاخص، قیمت خالص فروش همه محمولههای ایران نیست. درآمد واقعی به نوع نفت، زمان فروش، تخفیف، هزینه حمل و بیمه و قدرت چانهزنی خریدار بستگی دارد. حتی تخفیف نفت ایران نیز ثابت نیست و با تغییر عرضه قابل دسترس، گاهی کاهش مییابد یا به قیمت بالاتر از شاخصهای مرجع میرسد.
در کنار محدودیت صادرات، هزینه حملونقل دریایی نیز افزایش یافته است. طبق دادههای کارگزاری بیمه مارش، حق بیمه اضافی خطر جنگ برای بدنه کشتیها در ژوئیه به حدود ۷٫۵ تا ۱۰ درصد ارزش بدنه رسید؛ در حالی که پیش از جنگ حدود ۰٫۲۵ درصد بود. مدیر یکی از شرکتهای ملی نفت امارات نیز در سپتامبر به رویترز گفت بیمه محموله ممکن است به ۵ تا ۶ درصد ارزش آن برسد و هزینه کلی عبور و حمل در برخی سفرها به ۱۰ تا ۲۰ میلیون دلار برسد.
این نرخها مربوط به شرایط عمومی عبور از منطقهاند و نمیتوان آنها را بدون مدرک به تمام نفتکشهای ایران تعمیم داد. ناوگان مرتبط با ایران ممکن است از بیمهگران غیرمتعارف، مسیرهای پیچیده، انتقال کشتیبهکشتی و واسطههای متعدد استفاده کند. هیچ آمار حسابرسیشدهای از مجموع هزینه بیمه صادرات نفت ایران منتشر نشده است؛ بنابراین نمیتوان گفت درصد مشخصی از درآمد نفت کشور حتماً صرف بیمه میشود.
گزارش مارش درباره افزایش حق بیمه خطر جنگ؛ گزارش رویترز درباره هزینه بیمه و حمل
۰۵محاصره هرمز یا محاصره بنادر ایران؟
محاصره دریایی آمریکا علیه بنادر و مسیرهای دریایی ایران برقرار است، اما این موضوع با بستهشدن کامل تنگه هرمز برای همه کشتیها تفاوت دارد. هدف اعلامشده آمریکا، محدودکردن رفتوآمد کشتیهای مرتبط با بنادر ایران است؛ نه توقف کامل تجارت دریایی تمام کشورهای منطقه.
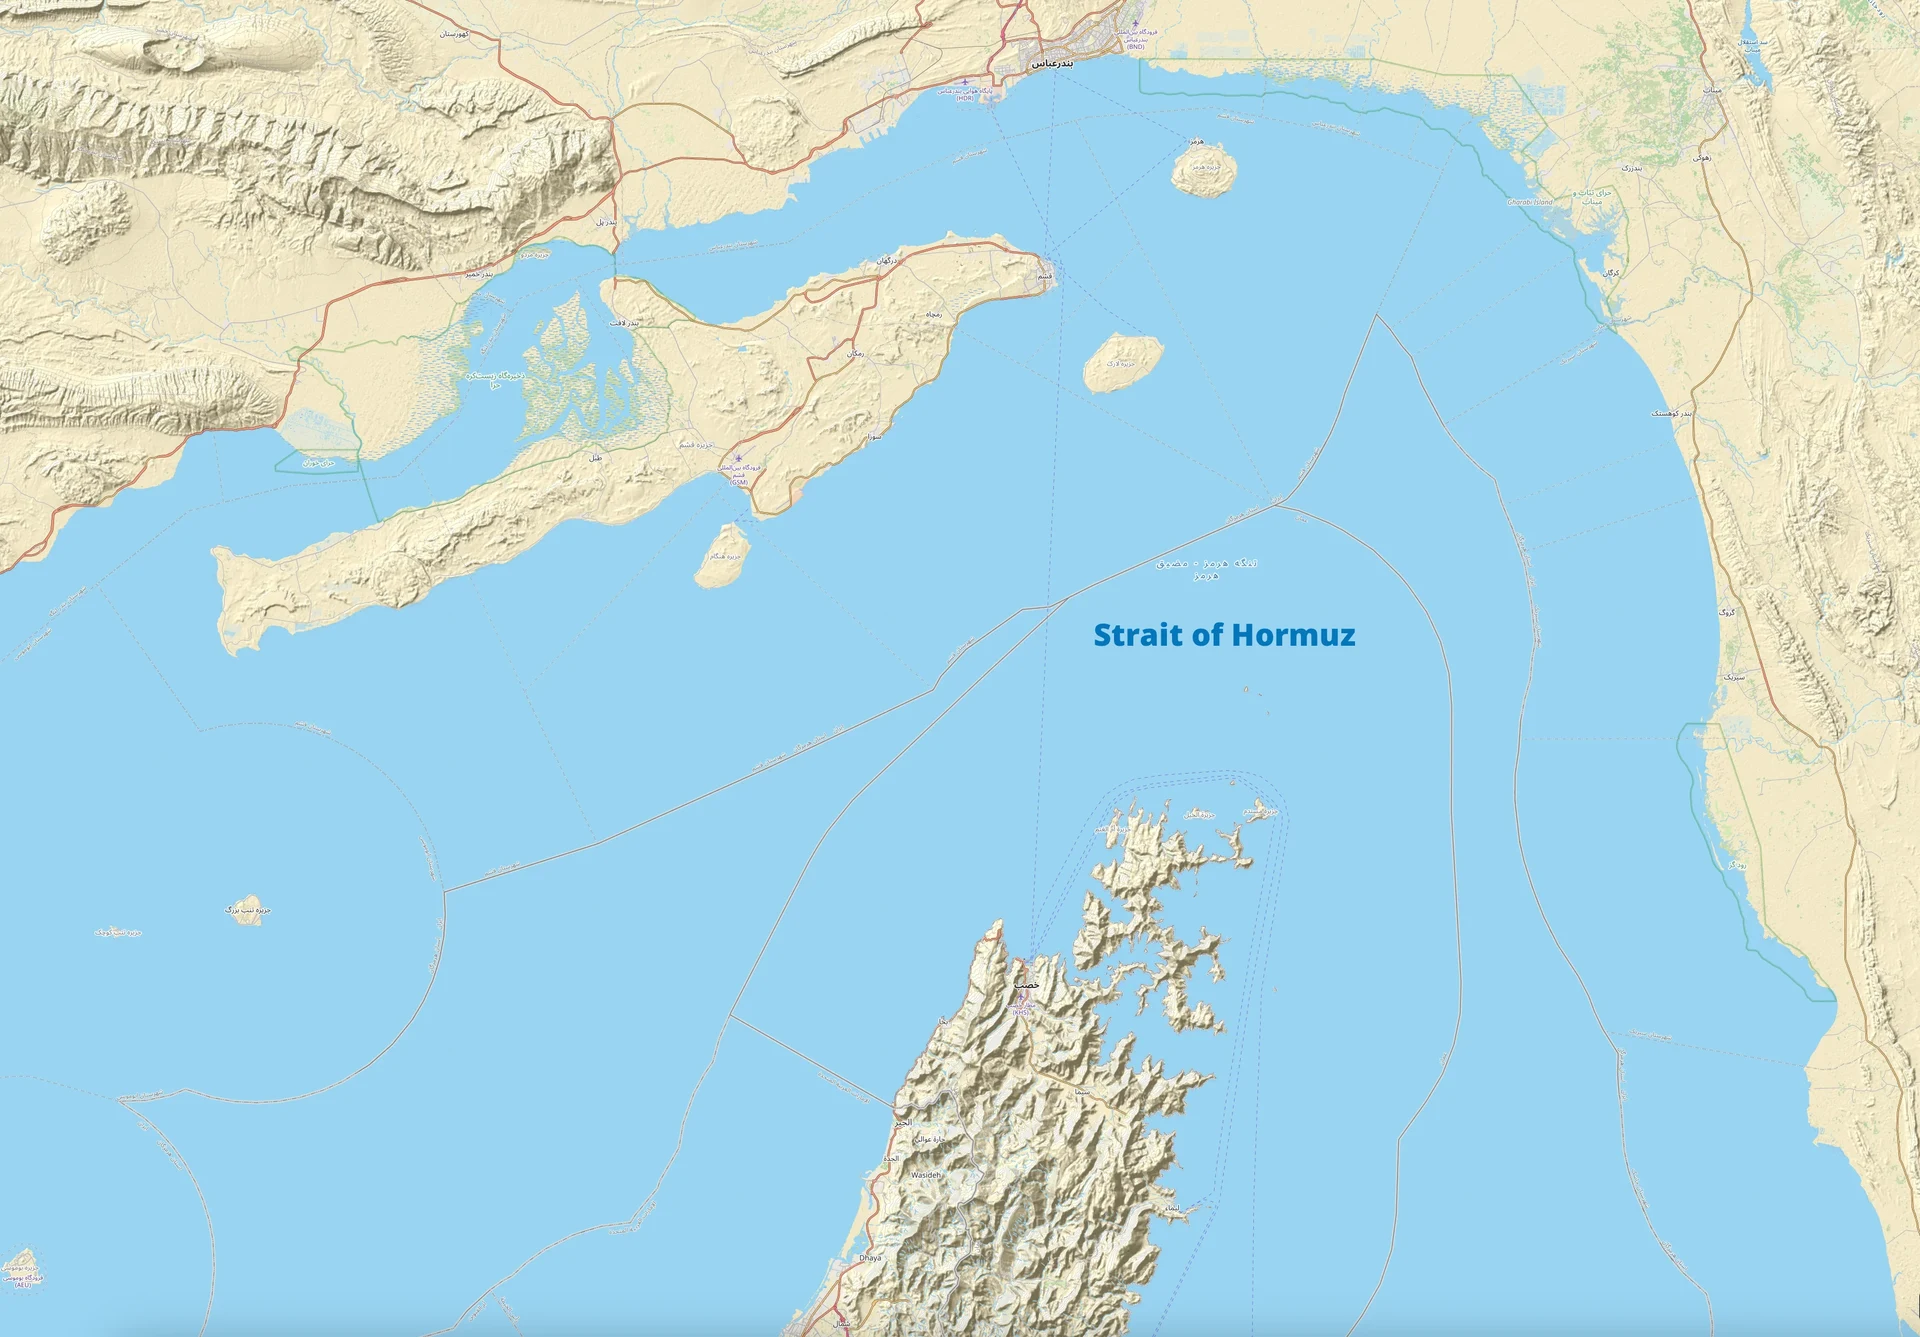
با این حال، تنگه هرمز نیز به مسیر امن و عادی بازنگشته است. تهدیدهای نظامی و حملات به کشتیها، تردد را کاهش داده و هزینه بیمه و حمل را بالا برده است. در ۳۰ اکتبر نیز یک نفتکش در تنگه هدف حمله قرار گرفت و دچار آتشسوزی شد. بنابراین، تنگه از نظر فیزیکی کاملاً بسته نیست، اما ناامنی منطقهای در کنار محاصره مشخص بنادر ایران، صادرات نفت خام کشور را با مانعی جدی روبهرو کرده است.
منبع: اعلام فرماندهی مرکزی آمریکا درباره محاصره؛ گزارش رویترز درباره حمله به نفتکش در ۳۰ اکتبر
۰۶کاهش تولید و از دست رفتن بازار؛ پیامد فراتر از درآمد امروز
وقتی امکان صادرات محدود میشود، نفتکشها و مخازن به محل انباشت نفت تبدیل میشوند. ظرفیت ذخیرهسازی نامحدود نیست و نگهداری نفت در نفتکشهای متوقفشده نیز هزینه دارد. کپلر در گزارش اکتبر خود نوشت ایران تولید را به سطحی نزدیک به نیاز داخلی کاهش داده و تولید نفت خام در پاییز به کمتر از دو میلیون بشکه در روز رسیده است.
کاهش تولید، تنها درآمد جاری را کم نمیکند؛ بلکه میتواند بر نگهداری میدانها، سرمایهگذاری و توان بازگشت سریع به سطح تولید پیشین اثر بگذارد. از سوی دیگر، خریدارانی که به دلیل اختلال در تحویل به عرضهکنندگان دیگری مانند عراق، قطر و امارات روی میآورند، ممکن است پس از رفع محدودیت نیز بهسادگی به خرید قبلی بازنگردند. در این صورت، ایران برای بازپسگیری سهم بازار به تخفیف بیشتر و هزینه بازاریابی بالاتر نیاز خواهد داشت.
در نهایت، معیار منفعت واقعی ایران قیمت نفت روی تابلوهای جهانی نیست؛ بلکه حجم نفت تحویلشده، قیمت خالص پس از کسر تخفیف و هزینهها، امکان وصول پول و دسترسی واقعی به ارز حاصل از فروش است. نفتی که امکان صادرات ندارد، حتی با قیمت بالاتر درآمد جاری ایجاد نمیکند. از همین رو، افزایش قیمت جهانی نفت میتواند برای ایران فرصت بالقوهای باشد که به دلیل محدودیت صادرات، دشواری تسویه و از دست رفتن بازار، بخش مهمی از منفعت آن نصیب رقبا شود.